
Declarações apresentadas à Justiça Eleitoral mostram mudanças relevantes no patrimônio declarado por Arthur Henrique ao longo das eleições.
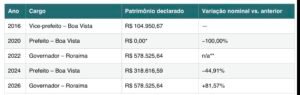
Em 2016, quando concorreu a vice-prefeito de Boa Vista, Arthur declarou R$ 104.950,67 em bens. Já em 2020, quando disputou a Prefeitura e foi eleito, o sistema eleitoral registrou “nenhum bem informado”.
O ponto chama atenção porque, na eleição seguinte, em 2022, já durante seu primeiro mandato como prefeito, a declaração patrimonial saltou para R$ 578.525,64.
Em 2024, o valor declarado caiu para R$ 318.616,59, mas voltou a R$ 578.525,64 em 2026, montante 81,57% superior ao declarado em 2024.
O que mudou?
A declaração mais recente apresenta uma composição patrimonial que inclui R$ 202.379,55 em Tesouro Direto, R$ 14.374,97 em renda variável, R$ 19.641,12 em renda fixa, R$ 30.200 em dólar por meio de criptomoeda estável, 1.360 euros avaliados em R$ 7.930 e dois imóveis de R$ 150 mil cada, declarados como provenientes de herança paterna.
A evolução, portanto, fica assim:
2016: R$ 104.950,67
2020: nenhum bem informado
2022: R$ 578.525,64
2024: R$ 318.616,59
2026: R$ 578.525,64
O dado que merece esclarecimento é justamente o intervalo entre 2020 e 2022: por que a declaração apresentada na eleição em que Arthur assumiu a Prefeitura não registrava bens, enquanto dois anos depois aparecia um patrimônio declarado de quase R$ 580 mil?
O TSE estabelece que candidatos devem apresentar declaração de bens e disponibiliza essas informações no DivulgaCandContas.
Os números se investigados pelo Ministério Público poderiam comprovar possível irregularidade ou até mesmo suposto enriquecimento ilícito, a diferença entre as declarações cria uma questão objetiva que pode ser esclarecida mediante o cruzamento das declarações eleitorais com documentos de compra e venda de imóveis, herança, investimentos e declarações fiscais.
A pergunta central permanece: o que explica a mudança patrimonial registrada entre a declaração sem bens de 2020 e os R$ 578,5 mil declarados posteriormente?